BONTANG — Program Kredit Bontang Kreatif (KBK) bagi pelaku UMKM di Kota Bontang dianggarkan sebesar Rp12 miliar. Untuk tahun 2025 lalu, terserap tidak cukup Rp2 miliar.
Sebab ada yang belum tahu program ini. Ada pula yang karena terkendala BI Cheking (Sistem Layanan Informasi Keuangan). Padahal, menariknya, pelaku UMKM bisa meminjam hingga Rp25 juta tanpa bunga.
Mendapatkan rekomendasi dari Dinas Koperasi, UMKM, Perdagangan dan Perindustrian (DKUMPP) pun bukan berarti pengajuan kredit otomatis disetujui.
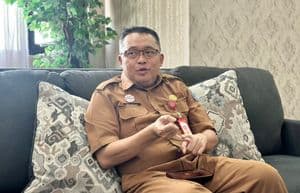
Kepala DKUMPP Bontang Eko Arisandi mengaku tidak bisa berbuat banyak. Ia menjelaskan, pemerintah daerah hanya berperan memberi rekomendasi ke pelaku UMKM yang memenuhi persyaratan dasar.
Rekomendasi tersebut diberikan setelah DKUMPP memastikan pemohon benar-benar menjalankan usaha, memiliki lokasi usaha dan merupakan pemilik usaha yang sebenarnya.
“DKUMPP hanya memberikan rekomendasi. Kalau mereka memang pelaku UMKM, tempatnya ada, usaha milik sendiri, bukan pinjam nama. Nah, baru kita kasih rekomendasi,” kata Eko saat ditemui di ruangannya, Senin 21 September 2026.
Setelah rekomendasi diterbitkan, pengajuan diteruskan ke Bankaltimtara. Di tahap itu, penilaian sepenuhnya di pihak perbankan.
Bank akan menguji kelayakan untuk menentukan apakah calon debitur memenuhi kriteria pembiayaan.
“Di sanalah nanti mereka melakukan uji kelayakan, pantas diberi kredit atau tidak,” tuturnya.
Kenapa Ada yang Tak Lolos?
Eko mengatakan, adanya pengajuan yang tidak lolos merupakan bagian dari proses perbankan. Sebab, bank tetap harus memastikan calon penerima memiliki kemampuan membayar kredit.
Salah satu hal yang menjadi perhatian adalah riwayat pinjaman calon debitur di lembaga pembiayaan lain.
Menurut Eko, hal tersebut berkaitan dengan kemampuan pembayaran. Jika seorang pelaku usaha masih memiliki banyak kewajiban, dikhawatirkan kredit baru justru dipakai membayar utang sebelumnya.
“Takutnya gali lubang tutup lubang. Uang yang dipakai bukan untuk berusaha, tapi untuk menutup pinjaman. Kan enggak tepat sasaran,” jelasnya.
Karena itu, penilaian terhadap riwayat kredit menjadi bagian dari proses yang dilakukan perbankan.
Mekanisme tersebut juga berkaitan dengan kemampuan atau limit kredit masing-masing calon penerima.
DKUMPP, kata dia, tidak bisa mencampuri keputusan bank mengenai layak atau tidaknya sebuah pengajuan.
“Memang mereka juga tidak mau memberikan kredit, ternyata macet. Itu nanti berpengaruh terhadap kredibilitas bank sendiri,” katanya.
Program KBK Tetap Jalan
Eko memastikan program KBK tetap berjalan selama alokasi pembiayaan yang tersedia masih ada.
Program tersebut merupakan kerja sama Pemerintah Kota Bontang dengan Bankaltimtara dengan pagu pembiayaan sebesar Rp12 miliar.
“Program ini akan terus ada, karena memang program Bankaltimtara kerja sama dengan pemerintah daerah. Sampai uang Rp12 miliar itu terpakai,” tukasnya.
Ia menambahkan, program serupa juga diterapkan Bankaltimtara di sejumlah daerah lainnya, tidak hanya di Bontang.
Dengan mekanisme tersebut, pelaku UMKM yang ingin mengakses KBK perlu melalui dua tahapan utama: memperoleh rekomendasi dari DKUMPP dan kemudian menjalani proses uji kelayakan oleh Bankaltimtara.
Rekomendasi pemerintah daerah menjadi bagian dari proses administrasi, sementara keputusan pencairan kredit tetap berada pada pihak perbankan berdasarkan hasil penilaian kelayakan. (Caca)